多重債務問題や個人の金融行動を社会心理学的な観点から分析すると、ブラック状態に陥った人がさらなる借入を模索する際、特有の「トンネリング(視野狭窄)」が発生しているケースが目立ちます。目先の数万円の支払いを回避することだけに意識が奪われ、その借入によって翌月以降の首がさらに絞まるという構造的破綻が見えなくなってしまう現象です。
借りた金で別の借金を埋める自転車操業は、破滅へのカウントダウンに他なりません。新たな借入を検討する際は、自身の置かれた状況を客観的に見つめ直し、厳格な心理的バウンダリー(境界線)を引く必要があります。
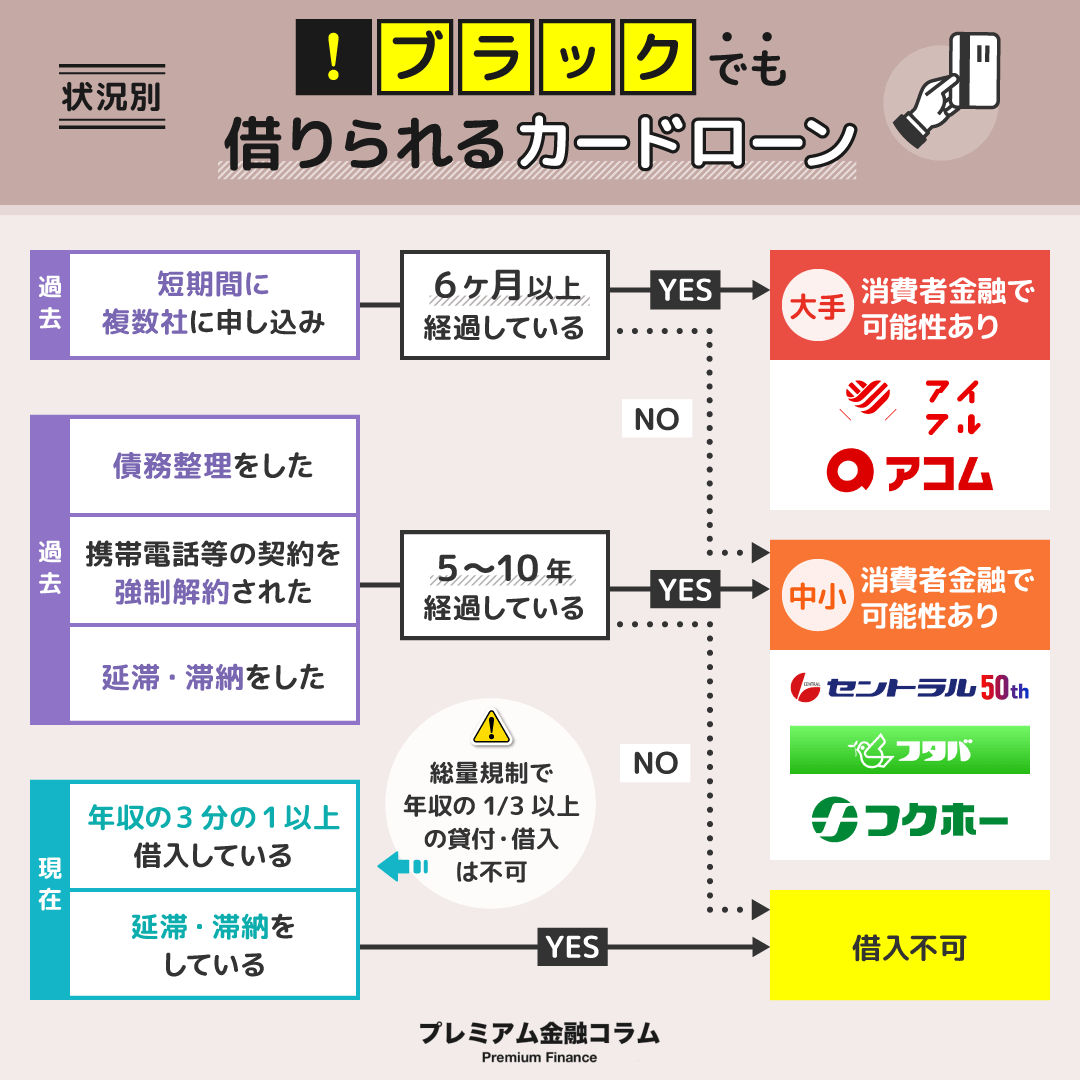
中小消費者金融への申込を検討してもよい「向いている人」の条件は以下の通りです。
第一に、事故を起こした原因が過去の一過性のものであり、現在は社会保険証を保持し同一勤務先で1年以上の安定した収入があること。第二に、借入の目的が生活費の赤字補填ではなく、医療費や冠婚葬祭など「一時的な緊急出費」であり、翌月以降の黒字収支から無理なく完済できる明確な返済原資が存在することです。
一方で、絶対に中小街金への申込を「避けるべき人」の条件も明確です。
すでに年収の3分の1近くまで借金が膨らんでいる人、家賃や公共料金、通信費などの固定費を現在進行形で滞納している人、そして生活費の不足を借入で補填しようとしている人です。このような状況にある場合、必要なのは「新たな借入」ではなく「債務の抜本的整理」です。貸金業者に申し込む時間があるならば、直ちに弁護士や司法書士、法テラス(日本司法支援センター)、あるいは各自治体の生活困窮者自立相談支援窓口へ足を運ぶことが、生活再建への唯一の現実解となります。

