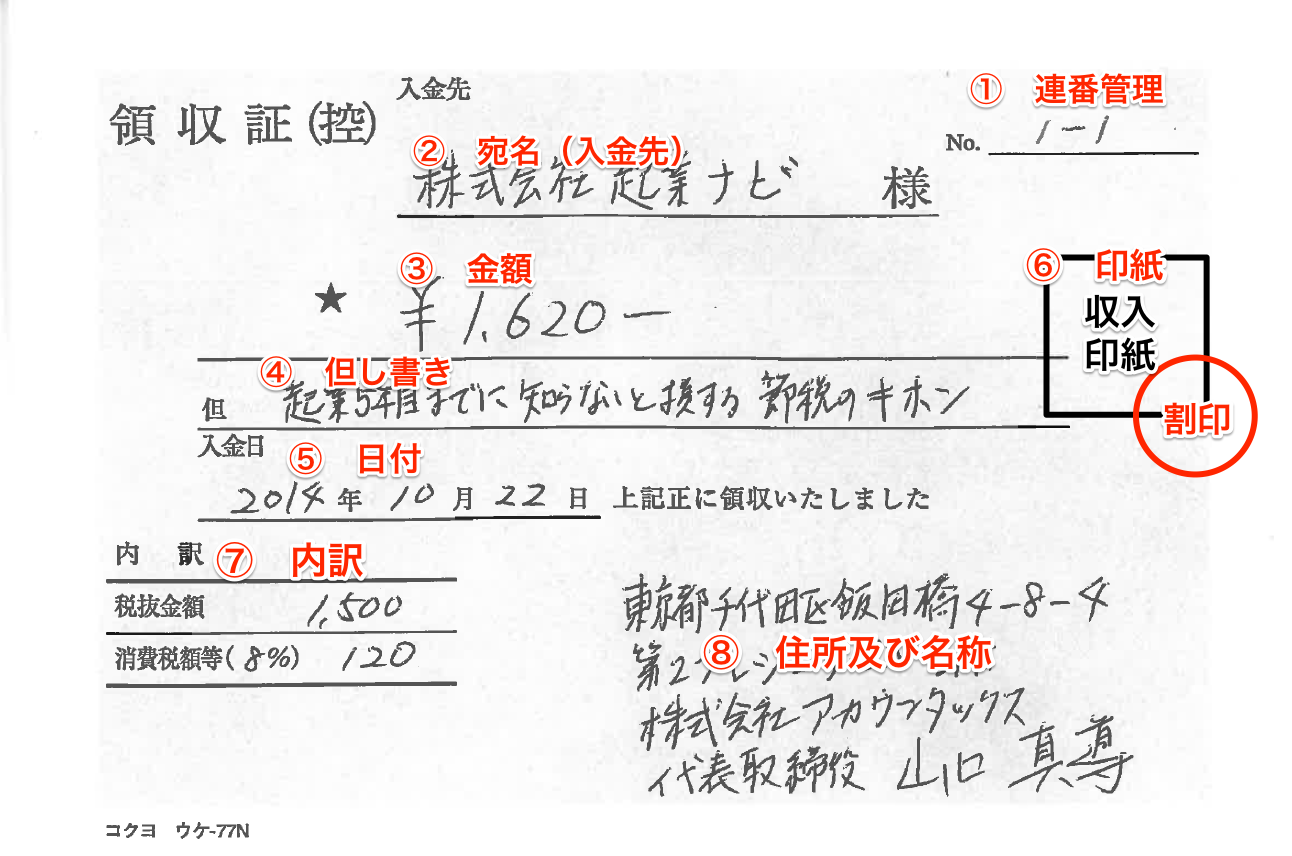
企業の経理担当者への聞き取り調査や税務調査の現場検証を行うと、手書き領収書の受領に関して最も社内摩擦が生じやすいのが「受取印・社印の有無」と「ハンコの種類」を巡る問題です。
インターネット上のQ&Aサイト等では「領収書の角印はシャチハタ(浸透印)でも法的に有効か」という疑問が頻出します。結論から言えば、領収書シャチハタ社印の有効性現在における法的解釈としては、法律(民法・商法)上、領収書に印鑑を押すこと自体が義務付けられているわけではありません。発行者の名称、住所、連絡先が正しく手書きまたはゴム印で記載されていれば、極論を言えば押印が一切なくても領収書として成立します。
しかし、経費精算手書き領収書の税務調査対策という実務・防御の観点に立つと、話は全く別です。現場の監査法人や国税調査官は、手書き領収書に対して常に「架空作成の疑い」を向けます。誰でも文房具屋で市販の領収書用紙を購入し、他人の名義を勝手に書き込めるからです。このとき、偽造防止の担保として機能するのが発行元の社印(角印)です。
大量生産されているシャチハタや100円均一の三文判は誰でも容易に入手できるため、「第三者による偽造」の疑念を払拭しにくく、大手企業を中心に社内規程でシャチハタ押印の領収書を経費精算から一律排除するケースが目立ちます。発行側としては、トラブルを未然に防ぐためにも、印鑑登録された丸印や固有の彫刻が施された角印、あるいはインボイス登録番号入りの専用ゴム印を押印して発行するのが最も安全な防衛策です。

