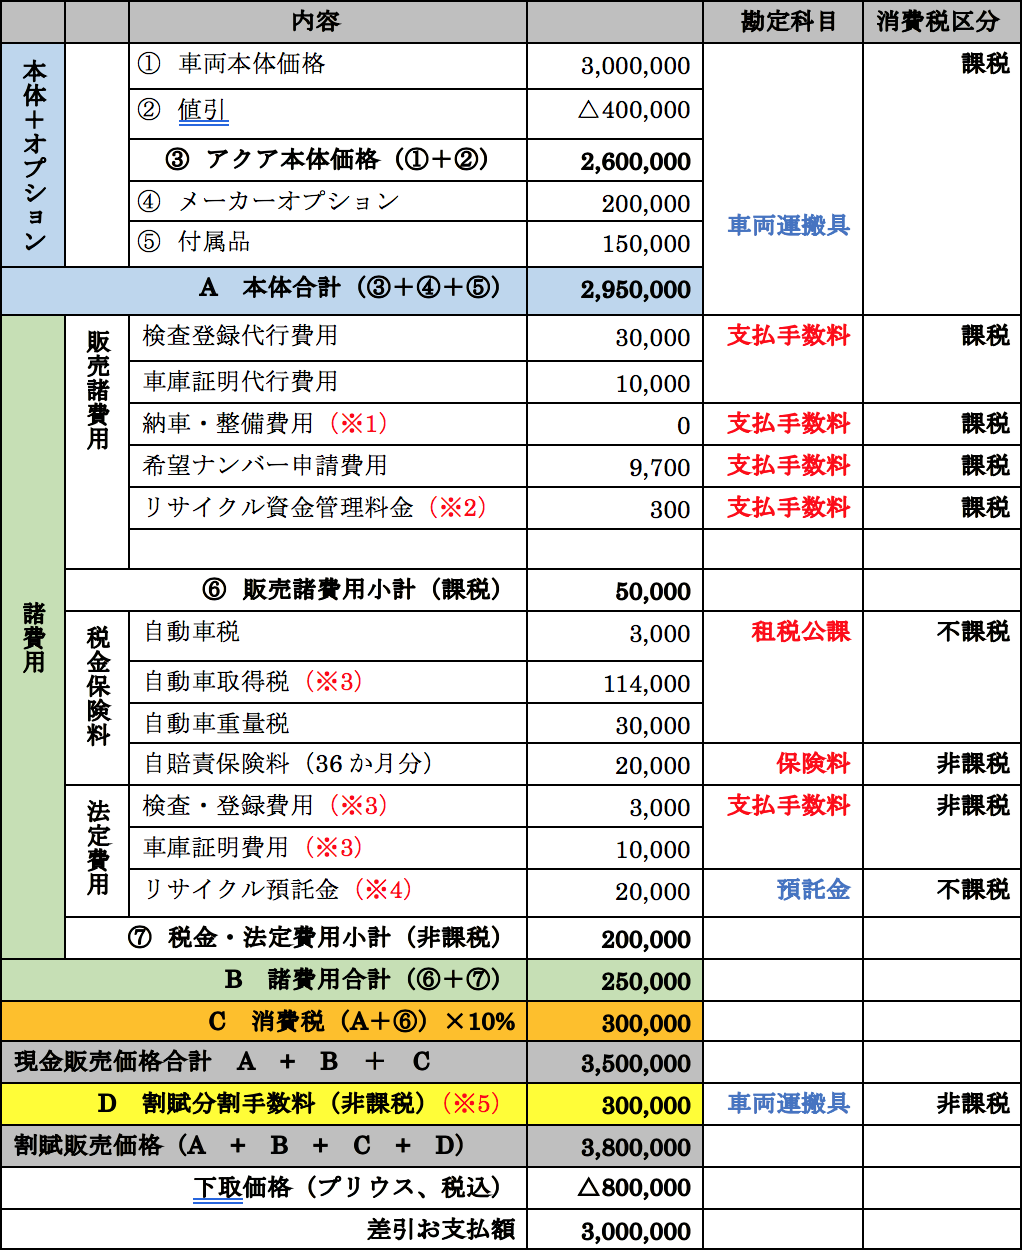
Q1:リサイクル券を紛失してしまい、預託金額の内訳がわかりません。どうすればいいですか?
A1:「自動車リサイクル促進センター」の公式Webサイトにある「自動車リサイクル料金の預託状況確認(リサイクル券の預託状況)」ページから、車台番号と登録番号(ナンバープレート)を入力することで、いつでも預託金額の正確な内訳を確認・印刷できます。再発行はできませんが、この画面の印刷物が証明書類の代替として税務上も有効に機能します。
Q2:個人事業主がプライベートと仕事で兼用している車両の場合、リサイクル預託金も家事按分する必要がありますか?
A2:いいえ、リサイクル預託金は「資産(金銭債権)」であるため、家事按分の対象にはなりません。全額を事業の資産(預託金)として計上するか、事業主借・事業主貸を用いて按分外として管理します。ただし、購入時の「資金管理料金」や廃車時に費用化する「車両費」については、事業専用割合に応じて家事按分を行い、事業部分のみを経費計上します。
Q3:軽自動車から大型トラックまで、勘定科目の扱いに違いはありますか?
A3:車種や排気量、軽自動車・普通車・大型車の違いによって勘定科目や会計処理のルールが変わることは一切ありません。金額の規模(軽自動車は約7,000円〜、大型トラックでは数万円に及ぶ)は異なりますが、すべて「預託金(不課税)」と「資金管理料金(課税)」に切り分けて仕訳を行います。
Q4:2026年現在のインボイス制度下で、中古車を個人(インボイス非発行事業者)から購入した際のリサイクル預託金はどうなりますか?
A4:個人からの購入であっても、リサイクル預託金自体はそもそも「不課税取引」であるため、インボイスの有無による仕入税額控除への影響はありません。ただし、個人売主に対してリサイクル預託金相当額を支払って引き継ぐ形になるため、領収書や売買契約書にリサイクル預託金相当額を明記し、預託金勘定で資産計上する処理は事業者間取引と全く同様です。

