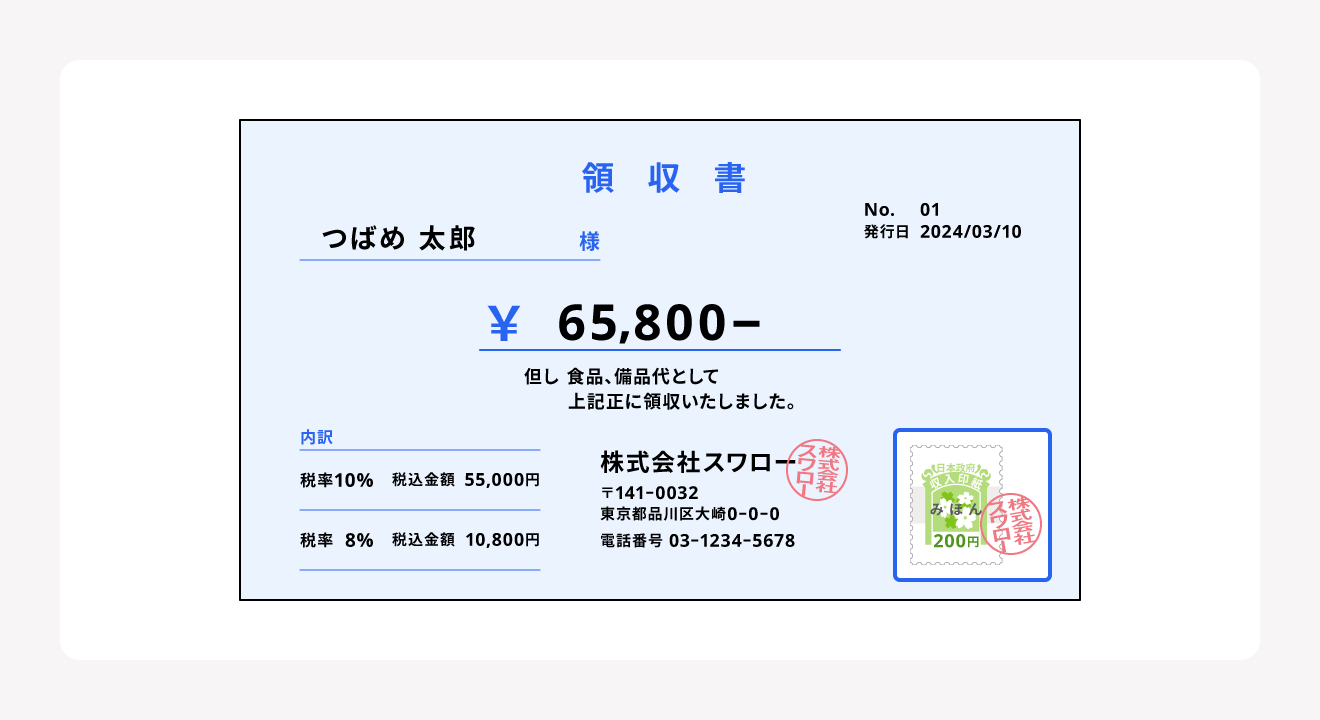
金銭を受け取った際に発行する領収書は、印紙税法における「第17号の1文書(売上代金に係る金銭又は有価証券の受取書)」に該当します。この文書に収入印紙を貼るかどうかの分岐点は、記載された受取金額が「5万円以上」であるかどうかです。
ここで実務上最も重要なポイントが「消費税の扱い」です。消費税額が領収書上で明確に区分記載されているか、あるいは税込価格とともに税抜価格が明記されている場合に限り、税抜金額を基準として5万円未満か否かを判定できます。
例えば、商品の合計代金が税込54,000円(本体価格49,091円、消費税等4,909円)の場合、領収書内に「消費税等4,909円」または「税抜金額49,091円」と但し書き等に記載があれば、税抜金額が5万円未満となるため収入印紙は不要(非課税)です。一方、単に「54,000円」と総額のみを記載した場合は、税込額である54,000円が受取金額とみなされ、200円の収入印紙を貼る義務が生じます。記載ひとつで余計なコストが発生するため、消費税額の明記は必須の実務ルールといえます。

