携帯キャリアでiPhoneを分割購入しようとした際、多くのユーザーが直面するのが「10万円の壁」と呼ばれる審査基準の急変です。この仕組みを理解することが、審査落ちを回避する最大の鍵となります。
割賦販売法では、商品の販売価格(割賦元金)によって審査の厳格さが2段階に分かれています。
1. 10万円以下の購入(少額包括信用購入あっせんの特例)
購入額が税込10万円以下の家電や携帯電話等については、過剰な債務につながるリスクが比較的低いとみなされ、年収や借入総額を細かく算出する「支払可能見込額調査」の義務が免除されます。各キャリアが保有する独自の利用履歴(自社審査)を中心とした簡易審査で処理されるため、信用情報に軽微な遅延があっても通過できるケースが多く見られます。
2. 10万円を超える購入(個別信用購入あっせん)
端末価格が10万円を1円でも超えると、法律によって厳格な「丁寧な審査」が義務付けられます。年収、世帯人数、年間請求予定額、他社からの借入総額などを正確に申告させ、CIC等の信用情報を必ず照会した上で支払可能見込額を算出します。この計算結果が基準を満たさない場合、あるいは過去に金融事故情報が存在する場合は、機械的に審査落ちとなります。
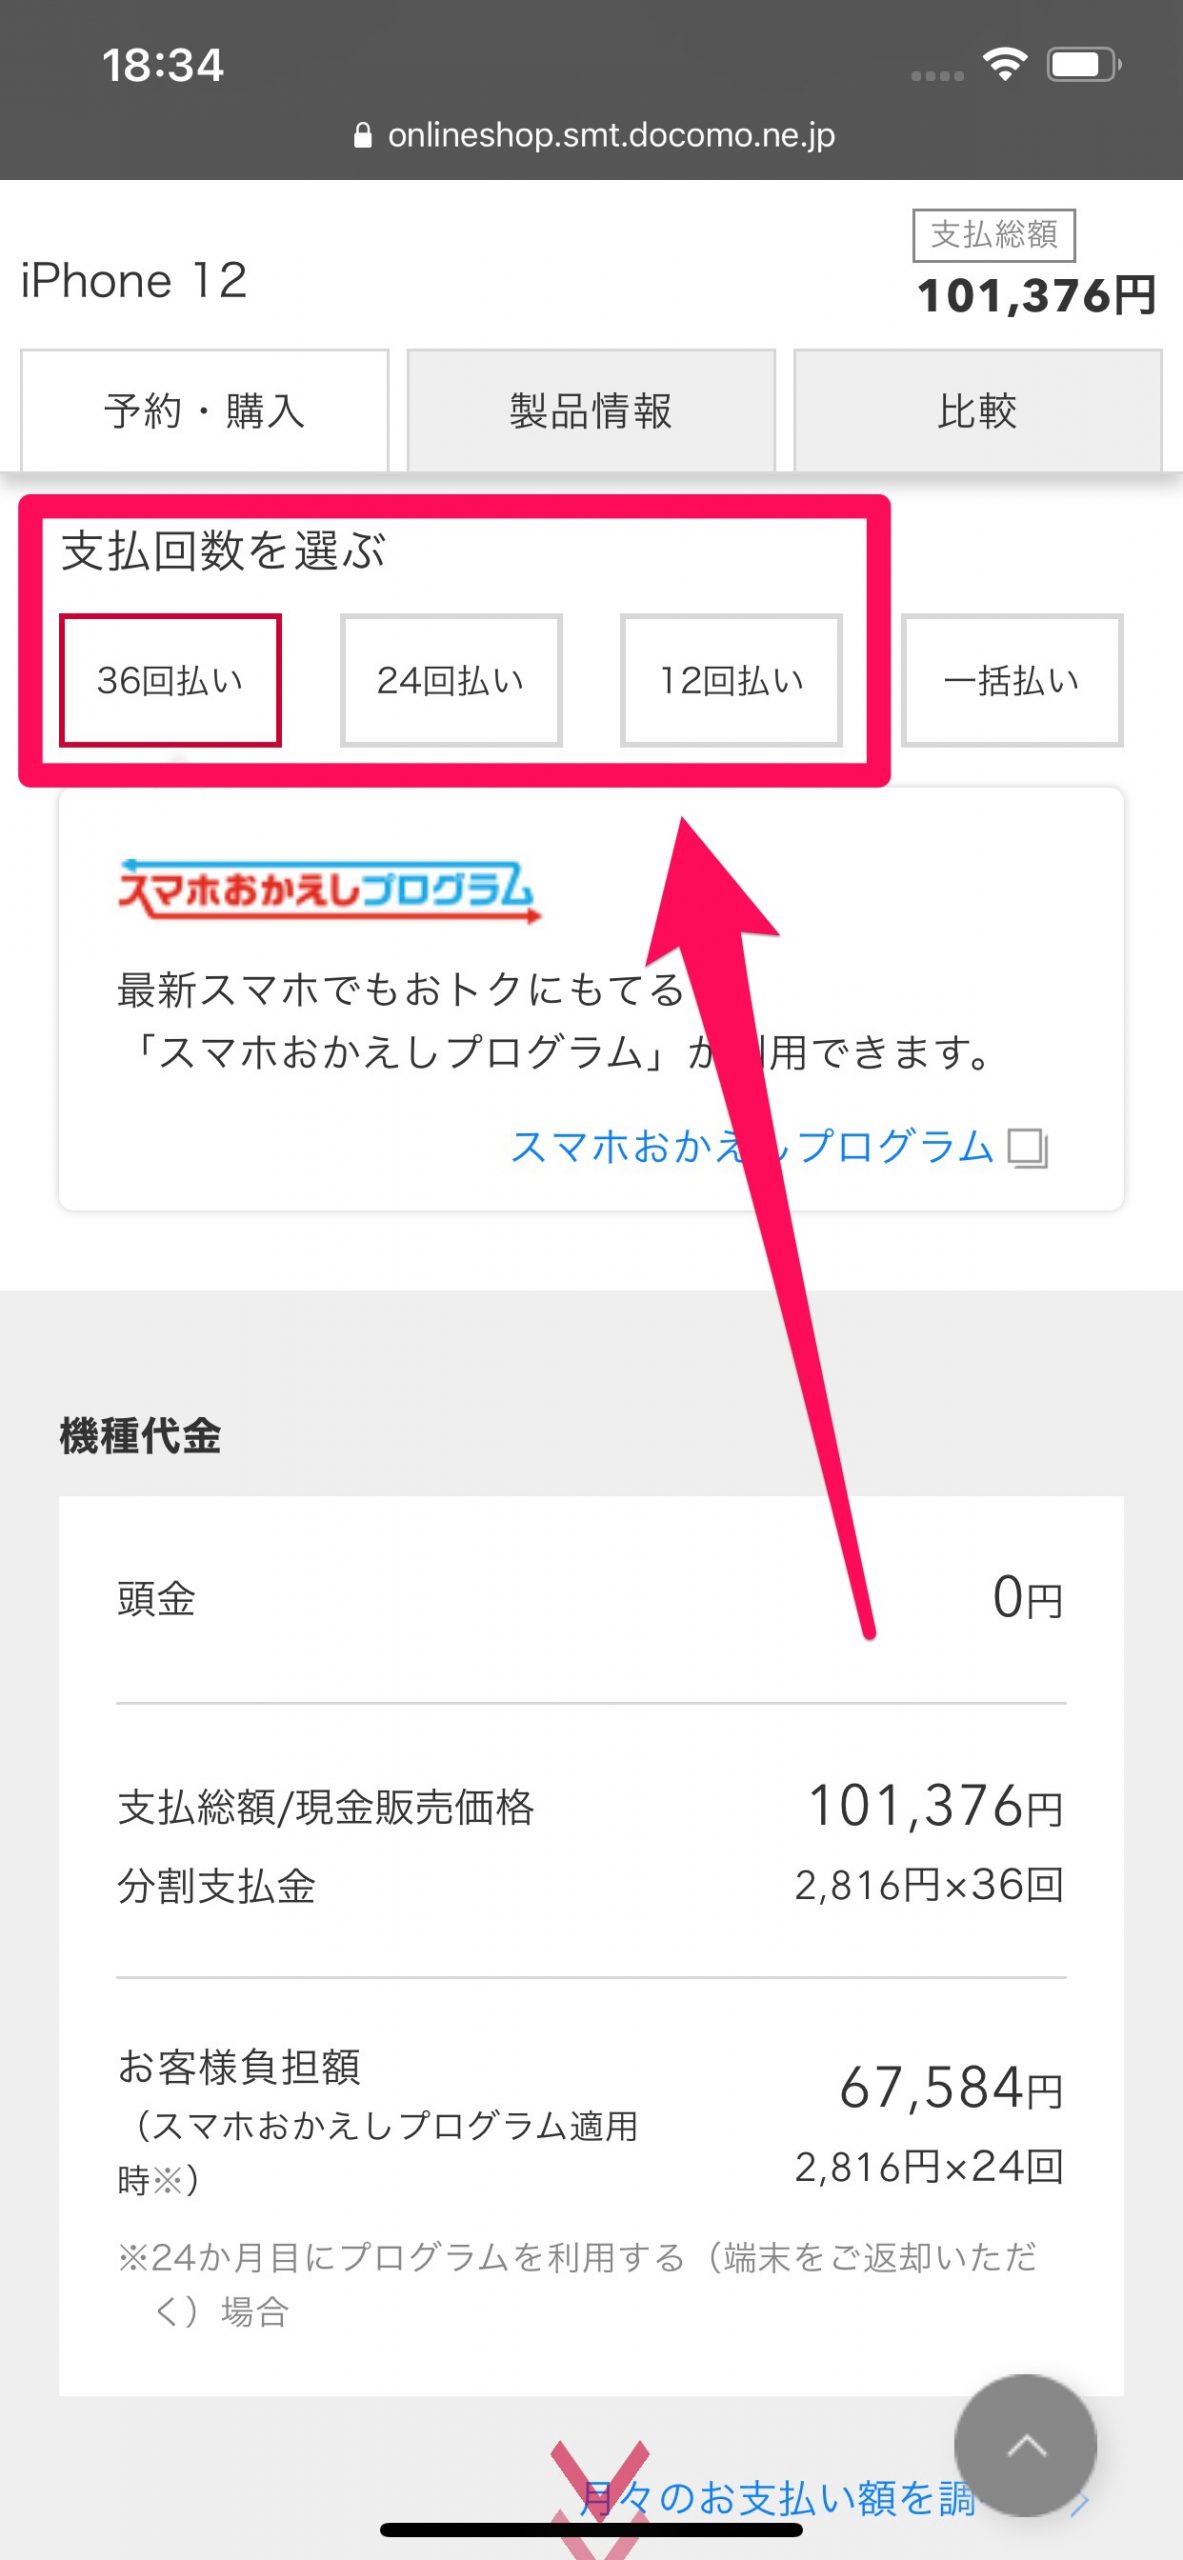
近年のiPhoneは、ベースモデルの標準構成であっても12万円〜15万円、Proシリーズに至っては20万円を大きく超えるプライシングが定着しています。つまり、何気なく最新モデルをそのまま分割払いで申し込むだけで、自動的に最難関の厳格審査へ放り込まれる構造になっているのです。
キャリアごとの審査傾向にも特徴があります。ドコモは自社金融サービス(dカード等)の実績を重視しつつもCIC照会に厳格で、auはKDDIグループ内での未払い情報(携帯料金の過去滞納)に厳しい対応を取る傾向が報告されています。一方、ソフトバンクは10万円以下の端末に対して比較的スピーディーな自社簡易審査を行う枠組みが機能しているものの、10万円超に対しては他社同様に厳格な基準が適用されます。

