Q1:毎年送られてくる生命保険料控除証明書と、年金受取時の証明書はどう違うのですか?
A1:積立期間中に送られてくる「生命保険料控除証明書」は、所得控除を受けて税金を安くするための書類です。一方、受取開始後に送られてくる「年金支払証明書」は、年金収入と必要経費を証明して所得を計算するための書類であり、受取期間中はこちらを用いて確定申告を行います。
Q2:個人年金の必要経費は自分で自由に決められますか?
A2:自由に設定することはできません。税法で定められた按分計算式(受取年金額 × 支払保険料総額 ÷ 年金支払見込総額)に基づいて算出された金額のみが必要経費として認められます。保険会社から届く通知書に必要経費の金額が明記されているケースが一般的です。
Q3:年金受取ではなく一括受取(一時金)にした場合、税金はどうなりますか?
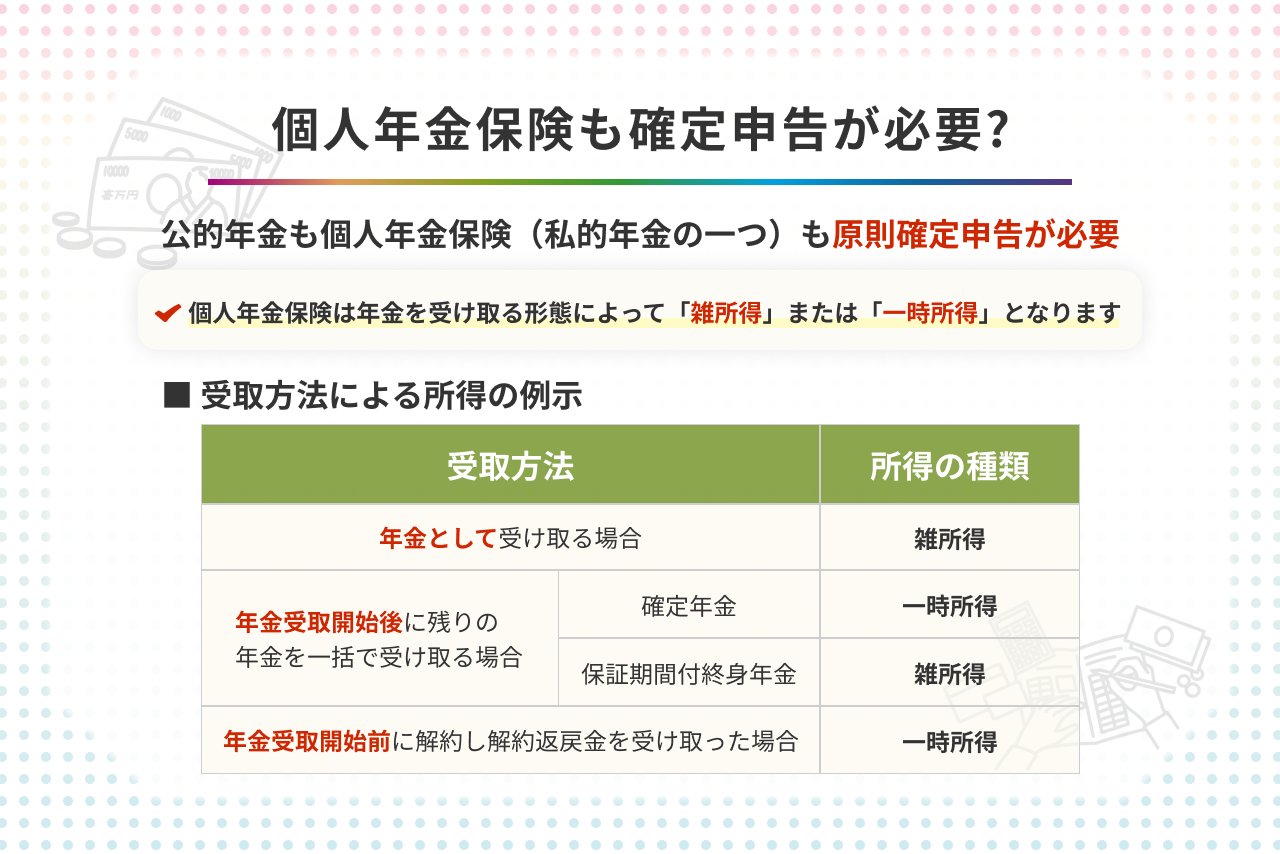
A3:一時金として一括受領した場合は「一時所得」となります。受取金額から払込保険料を差し引き、さらに最高50万円の特別控除を引いた残額の「2分の1」が課税対象となります。雑所得に比べて税負担が軽くなる場合が多いですが、受取年の所得が一時的に跳ね上がる点には注意が必要です。
Q4:夫が保険料を支払っていた個人年金を妻が受け取る場合、税金はどうなりますか?
A4:契約者(保険料負担者)と年金受取人が異なる場合、受取開始の初年度に「年金を受け取る権利(年金受給権)」を夫から妻へ贈与したとみなされ、受取開始時に贈与税の申告・納税が必要になります。2年目以降の年金受取には雑所得として所得税が課されますが、二重課税を防ぐための特別な控除計算が適用されます。

