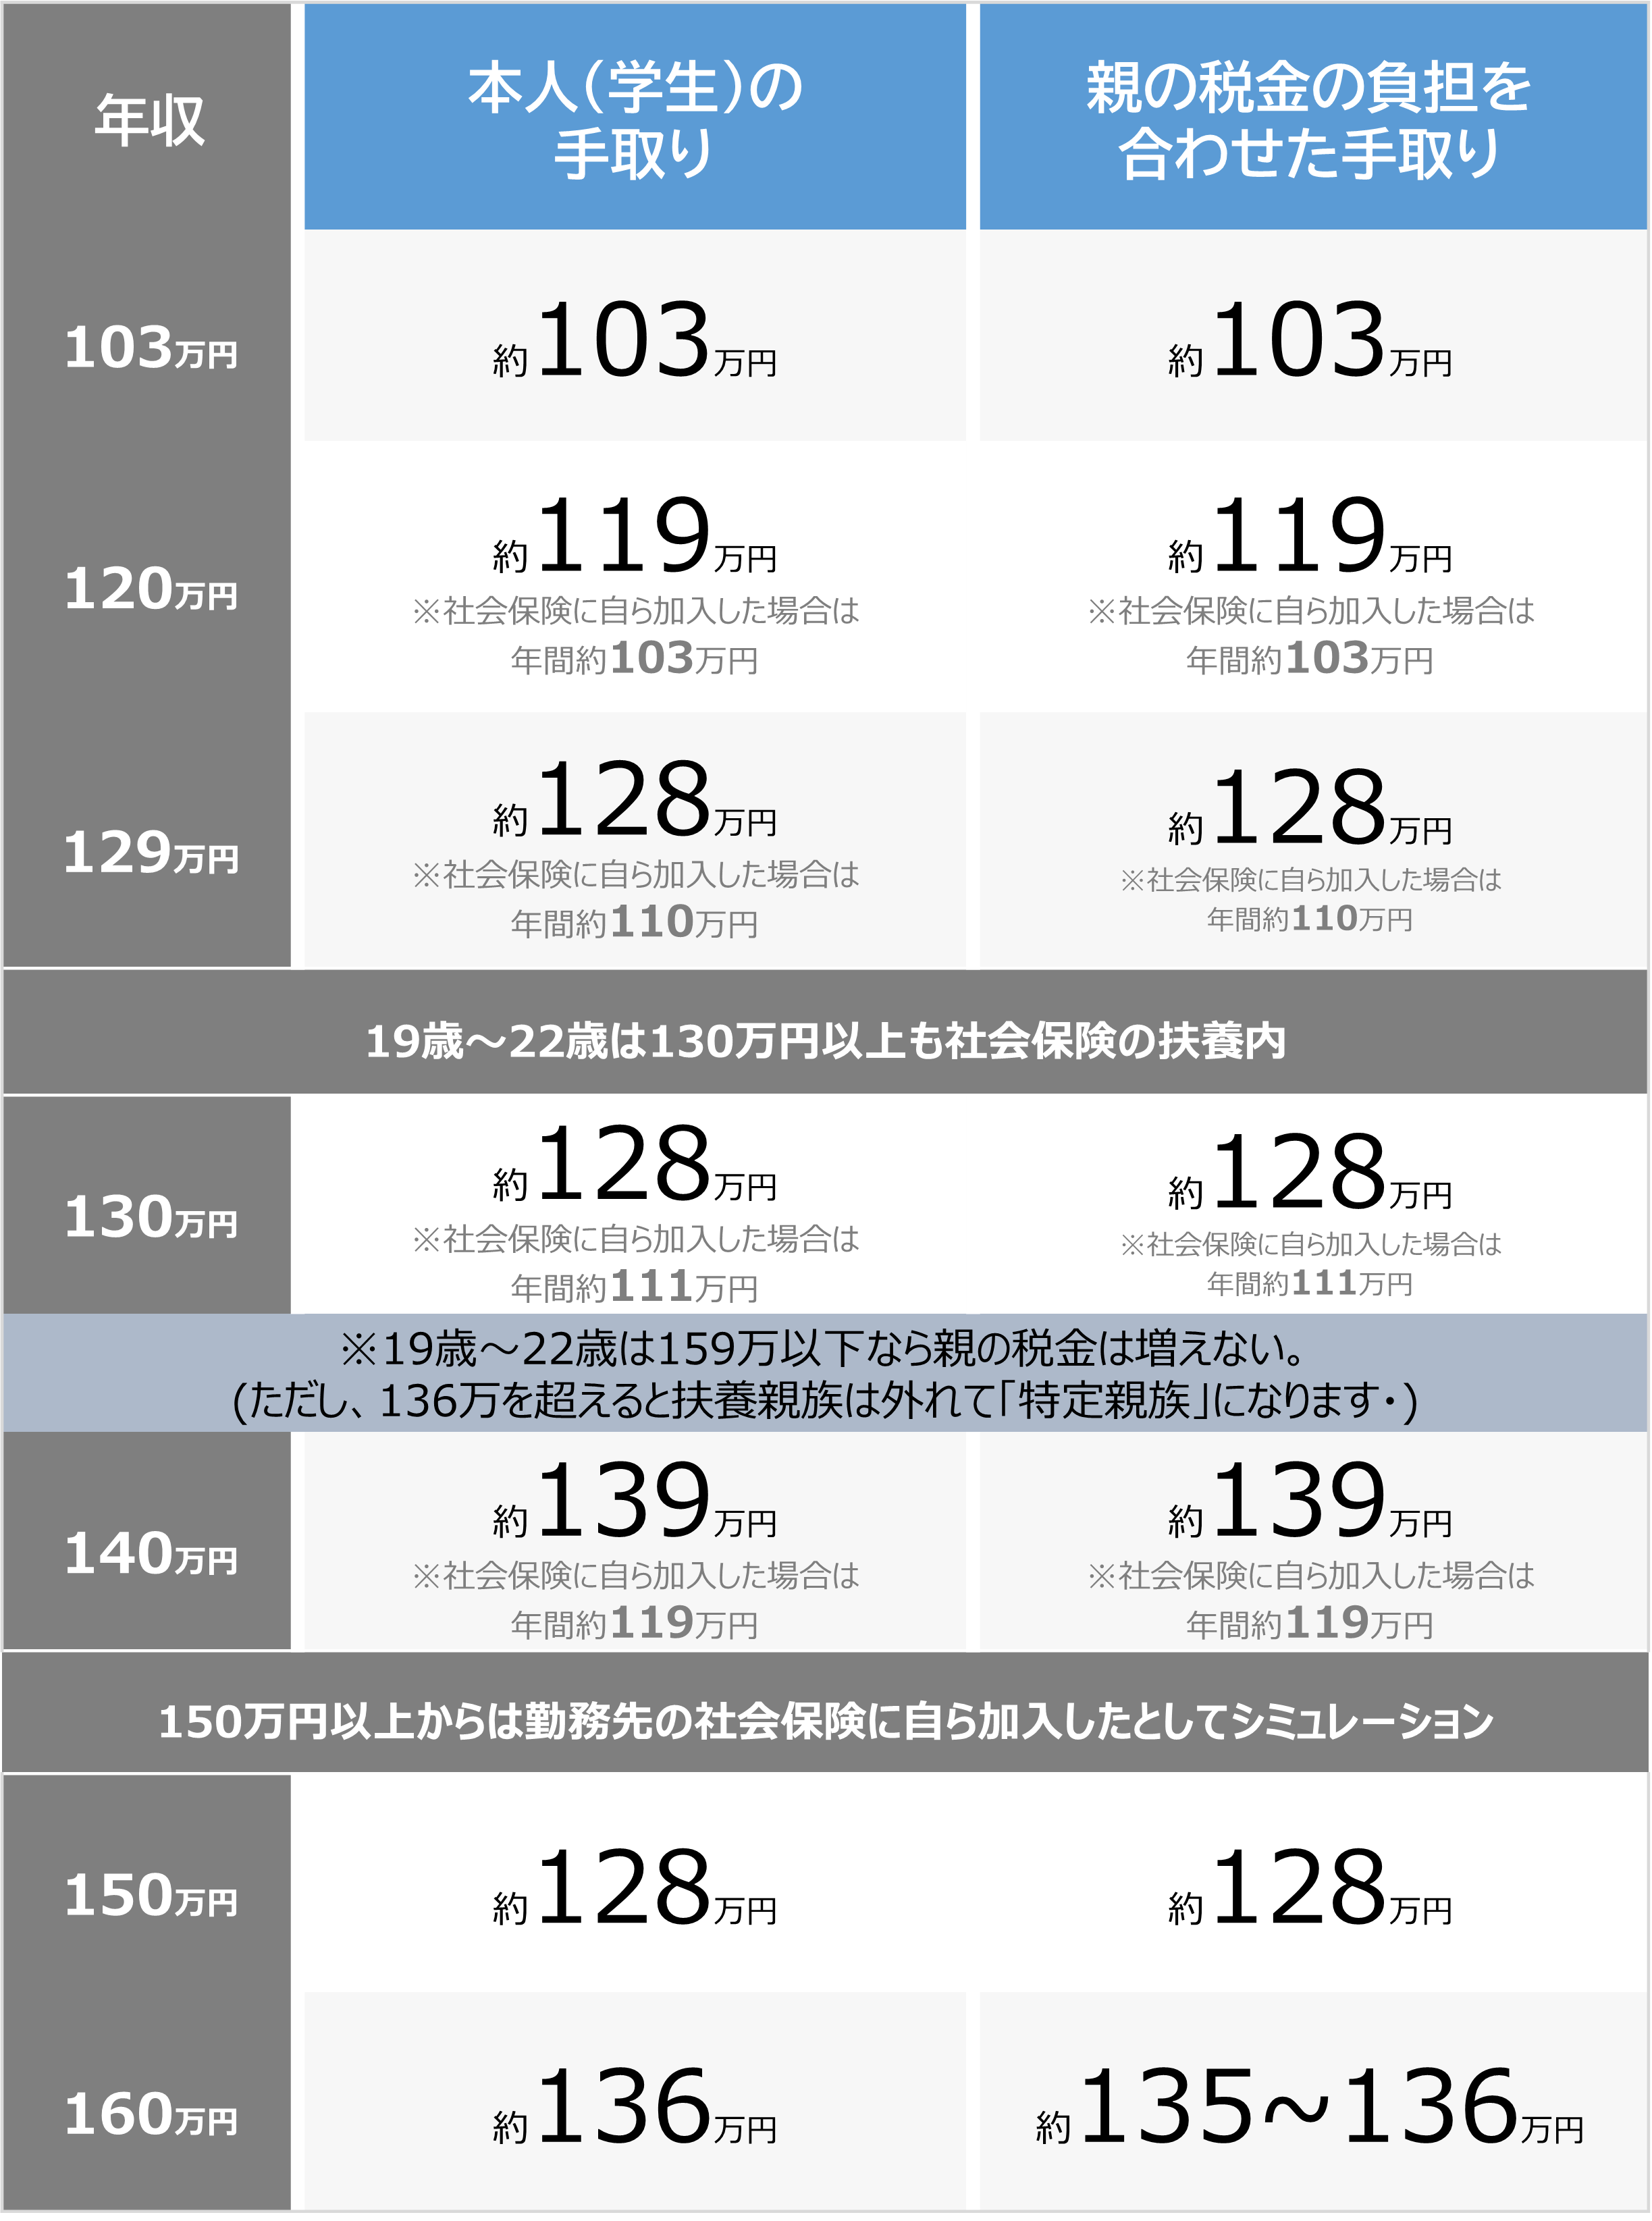
Q1:103万円を超えたら、すぐに親の扶養から外れますか?
A1:はい。税法上の扶養控除は、子の年収が103万円を超えた時点で原則として対象外になります。ただし、社会保険の扶養は別基準(原則130万円)なので、税金と保険でタイミングが異なる点に注意してください。
Q2:勤労学生控除を使えば、いくらまで稼げますか?
A2:勤労学生控除(27万円)を適用すると、所得税が非課税となる年収は最大130万円です。ただし住民税は別途123万円前後が目安となり、親の扶養控除は103万円を超えると消失します。
Q3:2026年の税制改正で103万円の壁はなくなりますか?
A3:2026年時点では基礎控除引き上げを含む議論が進行中ですが、具体的な改正内容と適用時期は流動的です。現行制度を前提に年収調整を行い、最新情報を継続的に確認することをおすすめします。
Q4:社会保険の学生の壁は106万円と130万円のどちらですか?
A4:従業員101人以上の企業で働く場合は106万円、それ以外は原則130万円が基準です。所定労働時間や雇用期間などの条件も合わせて確認が必要です。

