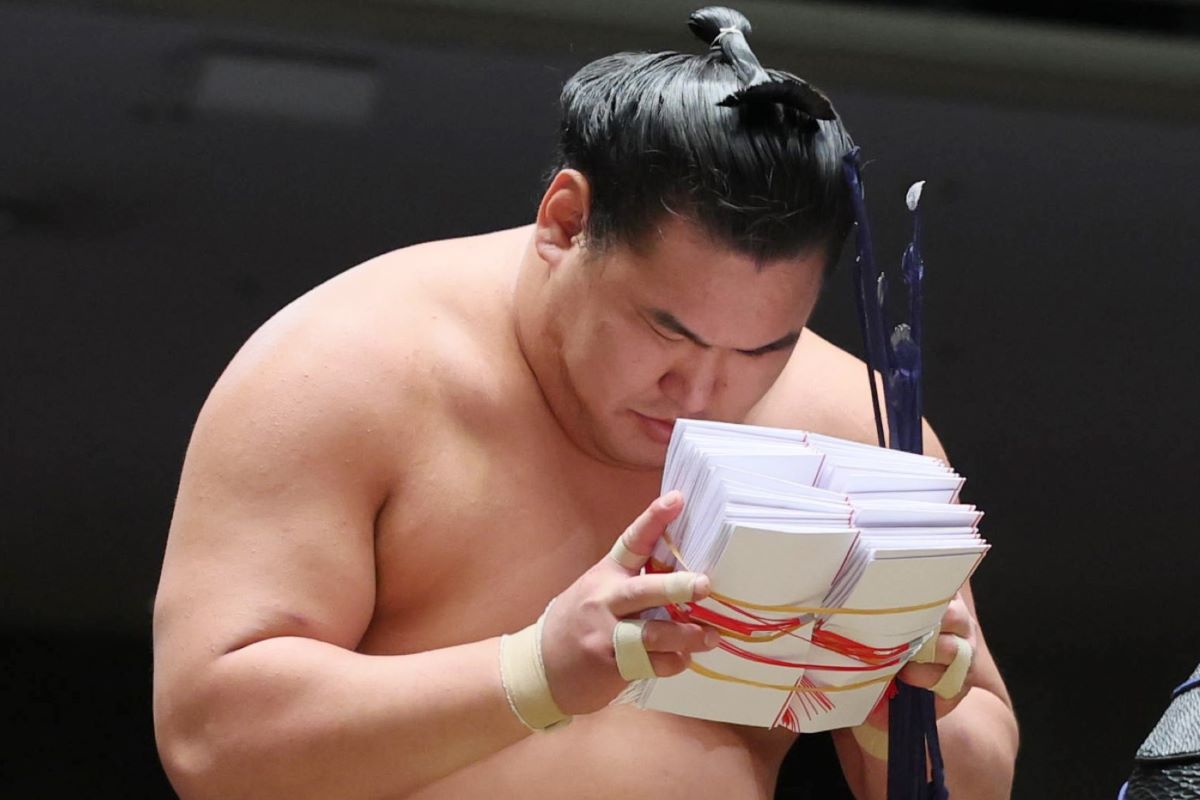
土俵の上で手にする札束は華やかだが、プロのアスリートである力士たちには高額所得者ゆえの税金問題が常に付きまとう。個人事業主である力士の収入は、協会から支払われる基本給的な報酬に加え、獲得した懸賞金が大きな割合を占めるからだ。
懸賞金による収入が年間数千万円に達する場合、日本の累進課税制度のもとでは最高税率が適用されるケースも少なくない。ここで大きな役割を果たすのが、先述した公益財団法人日本相撲協会による「納税充当金」の留保システムだ。あらかじめ1本あたり3万円が非課税口座に積み立てられているため、確定申告の時期に突然巨額の納税に追われて破綻するリスクを防いでいる。
また、力士は巡業や日常の稽古、身体のケアに多額の経費を支出する。懸賞金から得た手取り資金は、マッサージやトレーナー費用、ちゃんこ場をはじめとする部屋の運営費、さらには付き人たちへの心付けなど、自らのコンディション維持と後輩の育成へと還元されていくのだ。

