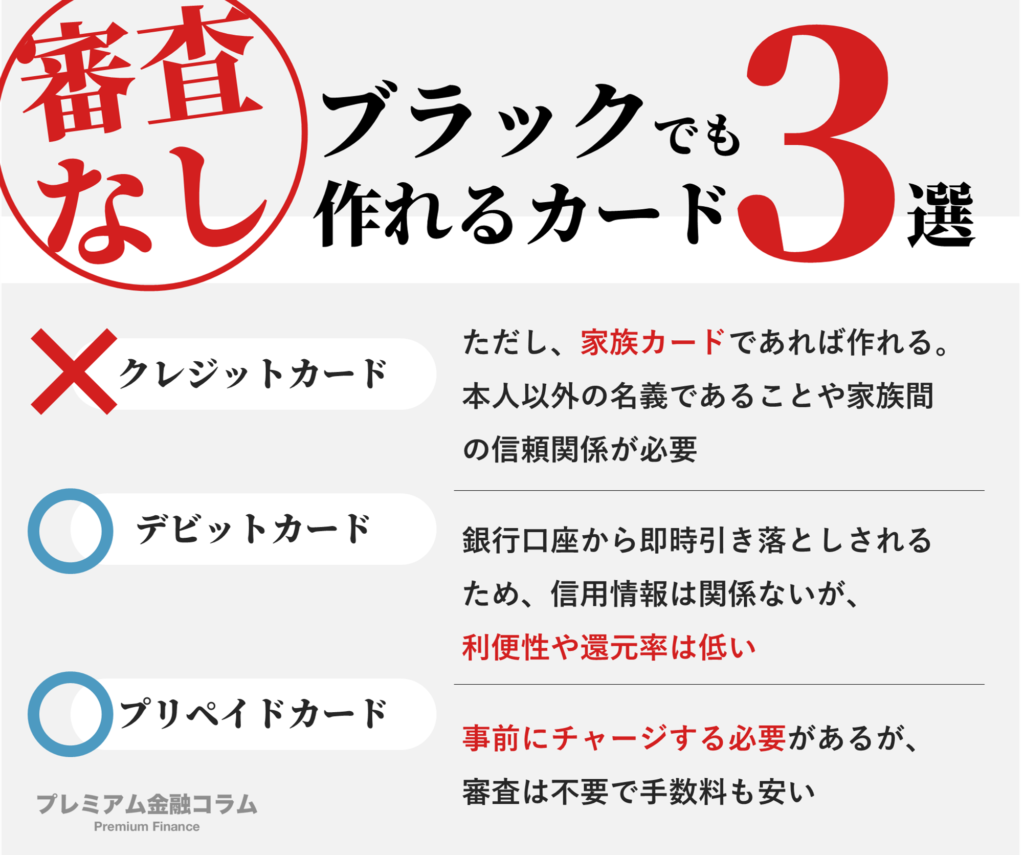
大手カード会社のスコアリング審査で弾かれる層に向けて、2026年現在も独自のポジションを確立しているのが、過去の信用情報よりも現在の返済能力を重視する「独自審査型」のクレジットカードです。
その代表格として長年検証され続けているのが、消費者金融大手が発行するアコムACマスターカード審査基準です。一般的な信販系カード会社が「過去の返済実績(クレヒス)」を最重要視するのに対し、消費者金融系のカード会社は貸金業法のノウハウに基づき、「現在の安定した収入と直近の返済能力」に主眼を置いた独自基準で審査を行います。
大手調査機関の聞き取りや各種コミュニティに寄せられたデータによると、ACマスターカードは過去に異動情報があったとしても、以下の条件を満たしている場合に可決となるケースが確認されています。
- 現在の債務整理や延滞がすべて完済・解決していること(現在進行形の延滞は不可)
- パート・アルバイト・自営業を含め、毎月安定した手取り収入があること
- 他社からの無担保借入総額が年収の3分の1(総量規制)に達していないこと
一方で、金融ブラック審査通過ネットの反応をSNSや匿名掲示板で追跡すると、「任意整理の和解から3年、他社落ちまくりの中でACマスターだけ枠10万円で通った」「自動契約機(むじんくん)で即日発行されて涙が出た」という歓喜の投稿が見られる半面、「現在も数日遅れで返済を繰り返している状態では当然落とされた」「ショッピング枠とキャッシング枠が共通枠のためリボ払い専用に近く、使い方に自制心が求められる」といったシビアな指摘も散見されます。独自審査とはいえ、甘い審査ではなく「現在支払えるかどうかの冷徹な査定」が行われている点に留意しなければなりません。

