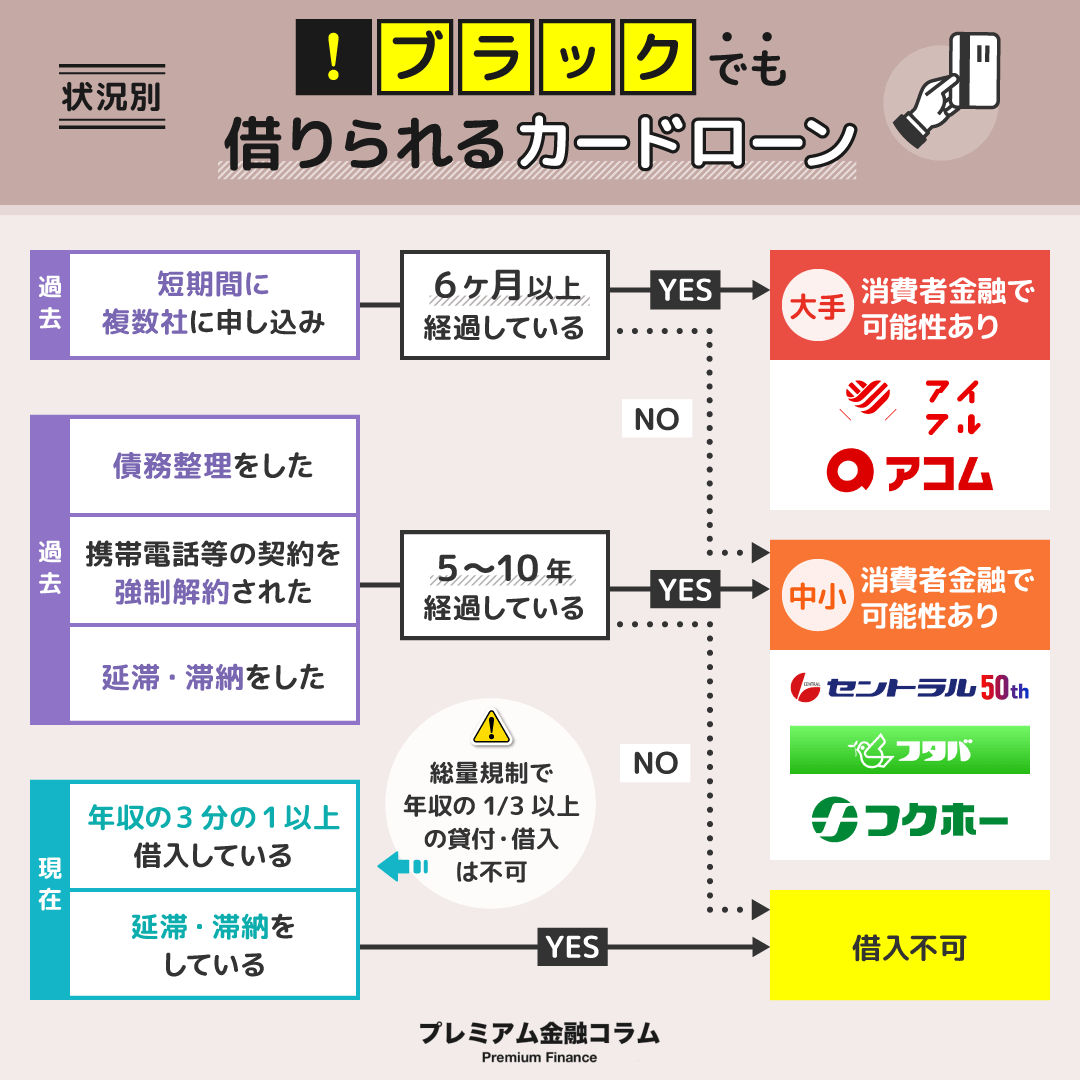
金融業界において「ブラックリスト」という名称の冊子やデータベースが公的に存在するわけではありません。一般にブラックリストと呼ばれている状態は、国内の個人信用情報機関に金融事故の記録、すなわちJICC異動情報やCICの事故情報が登録されている状況を指します。
個人の借入やクレジットカードの利用履歴を一元管理している指定信用情報機関には、主に信販会社やクレジットカード会社が加盟する信用情報機関CIC、消費者金融系が多く加盟するJICC(日本信用情報機構)、そして銀行系が加盟するKSC(全国銀行個人信用情報センター)の3機関が存在します。これらの機関は「CRIN(クリン)」や「FINE(ファイン)」といったネットワークを通じて事故情報を相互に共有しており、どこか1社で深刻な金融事故を起こせば、業界全体にその事実が筒抜けになる仕組みが構築されています。
事故情報として扱われる典型例は、支払期日から61日以上または3ヶ月以上の長期延滞、保証会社による代位弁済、そして任意整理・自己破産・個人再生などの債務整理です。これらが記録されると、金融機関は「返済能力に重大な疑義がある」と判断します。
多くの利用者が疑問を抱く「延滞情報いつ消えるのか」という点について、法的な登録ルールは極めて厳格です。延滞の解消や完済から原則5年間が経過するまでは記録が残り続けます。この期間が経過して初めて信用情報が更地に戻るわけですが、登録期間中に自力で情報を消去する裏技などは一切存在しません。

