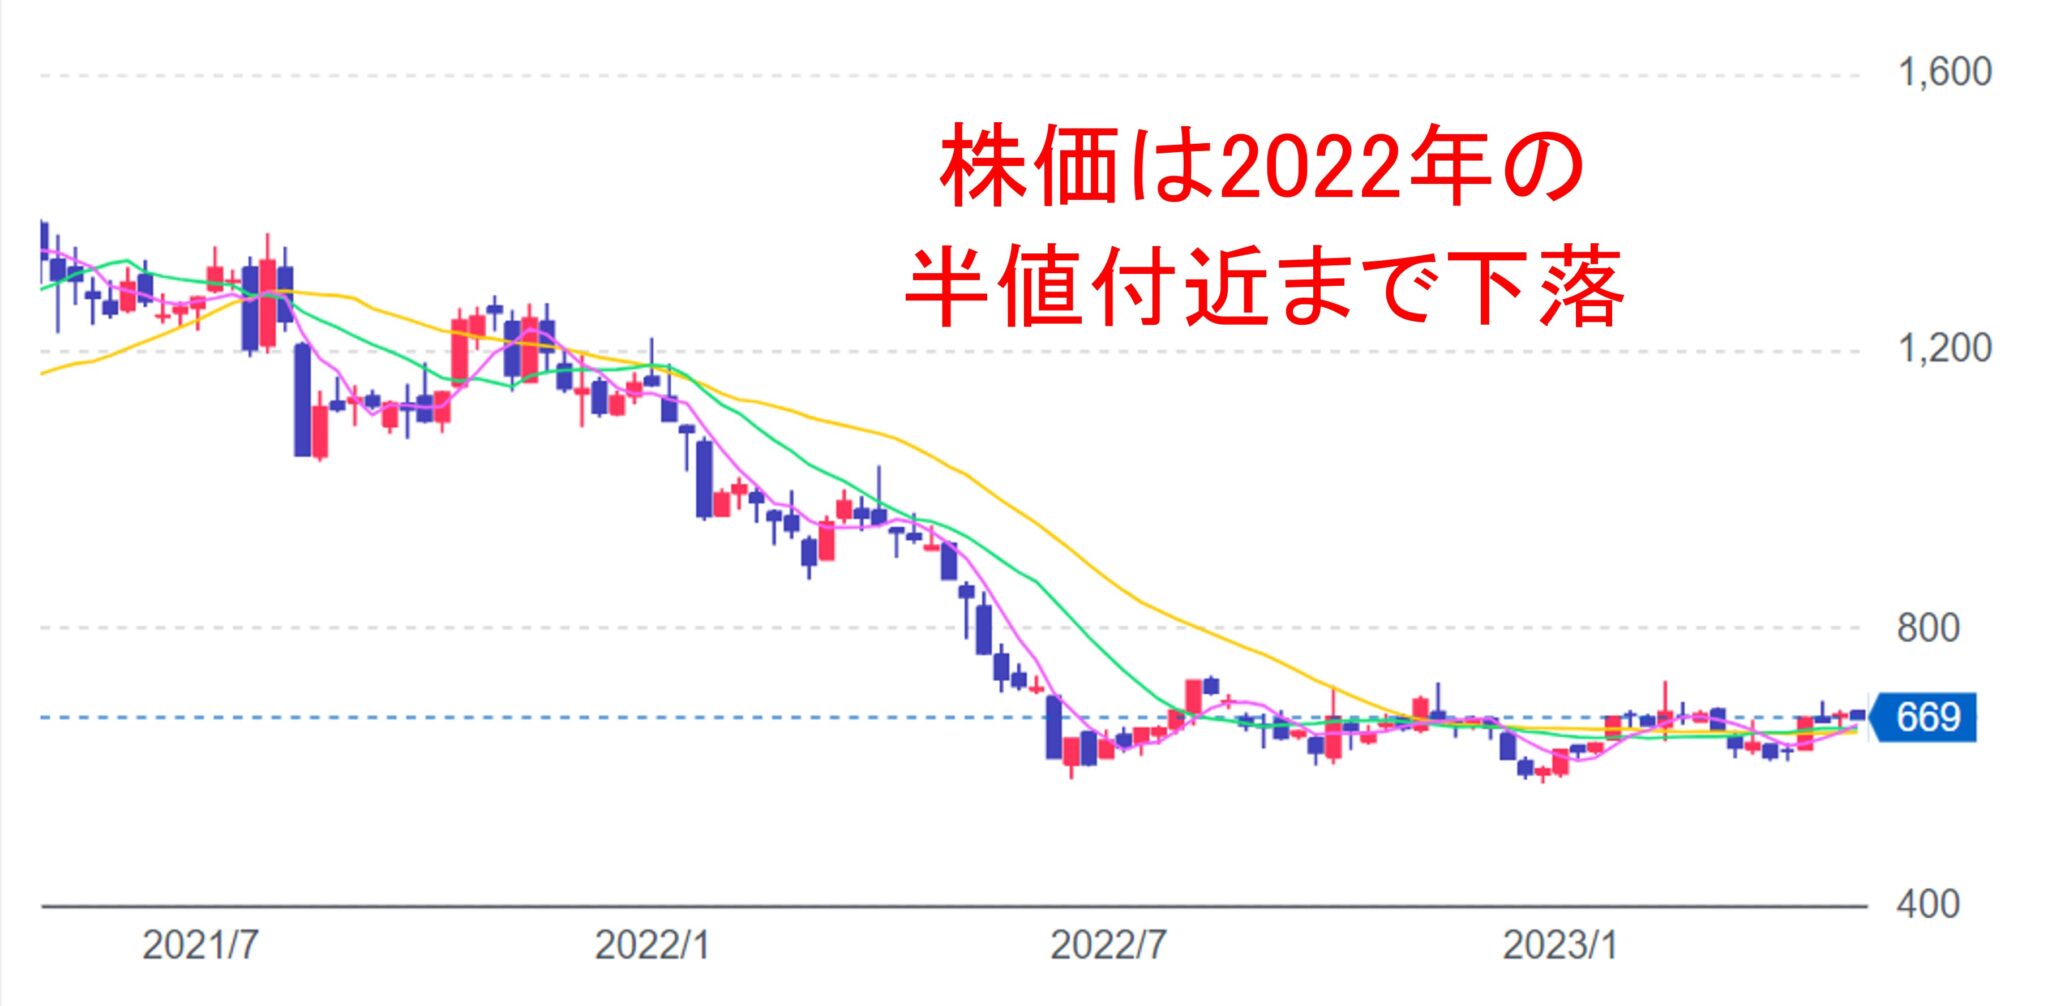
投資家が長年最も恐れてきたのが、2026年から2026年にかけてピークを迎えていた大量の社債償還リスクだった。当時は「デフォルト懸念」すら一部で囁かれ、株価の下落圧力として重くのしかかっていた。
しかし、経営陣が断行した一連の資本再構成――公募増資、子会社の新規上場(IPO)や株式売却、そして外債発行によるリファイナンス――によって、破局的なシナリオは回避された。2026年現在の有利子負債残高は依然として高水準ではあるものの、最悪の流動性危機はすでに過去のものとなったと言える。
格付機関の目線も緩和しつつあり、金利負担のピークアウトが見えてきたことは格好の材料だ。もちろん、依然として有利子負債の削減スピードに対する市場の警戒感は完全には消えていない。だが、「倒産リスク」を織り込んだような異常な低評価(ディスカウント)は、完全に修正されつつある。

